12 leçons de trading que j'aurais aimé connaître avant de commencer (après 8 ans en banque)
Quant Trading
Après huit ans de finance de marché chez Lyxor, HSBC et Société Générale, voici les 12 leçons de trading qui séparent les joueurs de casino des vrais investisseurs : efficience des marchés, vraie courbe d'apprentissage (8 à 10 % par an en six mois, 20 % pour les meilleurs hedge funds), disparition de l'edge, process contre résultat, beta contre alpha, sizing, multistratégie, backtest et automatisation. Avec en bonus un plan de formation et une bibliothèque d'ouvrages gratuits.
Antoine
CEO - CodeMarketLabs
2026-10-09
Il existe une infinité de méthodes pour trader sur internet : analyse technique, analyse fondamentale, analyse quantitative, et j'en passe. Mon objectif ici n'est pas de critiquer ces approches. C'est de te donner celle qui, selon moi, compte vraiment pour réussir en trading comme en investissement, après huit ans passés dans des salles de marché institutionnelles. Voici les 12 leçons que j'aimerais que tout le monde comprenne avant de risquer le moindre euro. Et à la fin, en bonus, un plan de formation complet et gratuit avec tous les ouvrages que j'ai lus personnellement pour apprendre le trading et pour être recruté par les institutions où j'ai travaillé.
Ce que couvre cet article
Pourquoi l'efficience des marchés et le principe de non-arbitrage doivent te rendre humble dès le premier jour.
La vraie courbe d'apprentissage : 8 à 10 % par an au bout de six mois, puis une très longue route vers les 20 % des meilleurs hedge funds.
Pourquoi ton edge finit toujours par disparaître, pourquoi tu dois le documenter, et pourquoi le trading est un métier de recherche.
La variance, le process face au résultat, le beta face à l'alpha, et les erreurs de sizing qui détruisent les bonnes stratégies.
Pourquoi le multistratégie bat le monostratégie, comment lire un backtest, et pourquoi automatiser le plus tôt possible.
Un plan de formation et une bibliothèque d'ouvrages gratuits pour passer de débutant à niveau professionnel.
1. Qui te donne ces leçons
Avant de jouer les donneurs de leçons, il me paraît normal de te dire d'où je viens. Je m'appelle Antoine et de 2018 à 2026, j'ai travaillé en finance de marché. J'ai d'abord étudié à l'IAE Gustave Eiffel, puis à l'université Paris Dauphine en mathématiques et informatique. J'ai commencé chez Lyxor Asset Management au middle office en tant qu'analyste performance, puis chez HSBC comme trader junior sur le desk money market, qui gère le bilan de la banque. J'ai ensuite passé quatre ans chez Société Générale en tant que gérant de portefeuille sur les actions et les stratégies à base de produits dérivés. C'était passionnant et j'y ai énormément appris.
C'est ce parcours qui me permet d'être aujourd'hui ici, au Panama, en tant que trader investisseur qui gère son propre capital. Je vais bientôt lancer mon propre hedge fund, et je documenterai toute l'aventure sur la chaîne. En parallèle, j'ai fondé CodeMarketLabs, mon entreprise, où je développe des outils pour des fintechs, des prop firms et toutes les sociétés qui ont besoin d'algo trading, mais aussi pour des particuliers qui veulent automatiser leur propre stratégie.
panama-city-skyline
2. Leçon 1 : l'efficience des marchés et l'hypothèse de non-arbitrage
L'efficience des marchés, c'est simplement dire que le prix actuel d'un actif financier intègre déjà toute l'information publique disponible. Point. La seule chose à retenir, c'est l'humilité : tu ne vas pas prévoir le CPI du mois prochain ou une surprise sur le NFP mieux que tout le monde. Si tu penses le contraire, tu es déjà dans la zone des clowns.
Le principe de non-arbitrage dit qu'un gain sans risque ne perdure jamais. Dès qu'il est découvert, tout le monde s'engouffre dedans, prend tout l'argent qu'il y a à prendre, et l'opportunité disparaît. Concrètement, les prix affichés par le marché sont ajustés de tout ce que tout le monde sait à l'instant zéro : NFP, CPI, résultats d'entreprises, etc.
Comme l'a montré Paul Samuelson dans son article de 1965, que je te recommande, le prix le plus probable de demain, connaissant toute l'information disponible aujourd'hui, c'est le prix d'aujourd'hui. Tu peux même le vérifier toi-même : récupère la surface de volatilité du S&P 500, donc toutes les cotations d'options, fais du reverse engineering pour simuler l'indice à une semaine et regarde les probabilités implicites. Ce que le marché des options anticipe est limpide : le prix le plus probable, c'est le prix actuel.
3. Leçon 2 : apprendre le trading, c'est très, très long
Tu vas devoir apprendre l'économie, les marchés financiers, les produits, le pricing, les statistiques. Tout ça prend du temps, et ce n'est certainement pas une formation de cinquante heures trouvée en ligne. Si c'est ce que tu crois, tu es encore au pays des merveilles.
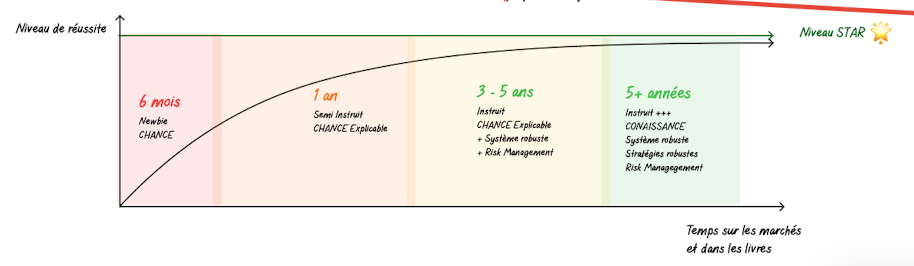
La bonne nouvelle, c'est que la progression est rapide au début. Au bout de six mois, tu peux déjà générer 8 à 10 % par an avec un portefeuille solide d'ETF que tu comprends vraiment. Rien que ça t'apprend la macro, les banques centrales et ce qui se passe réellement sur les marchés, assez pour te constituer un capital ou une retraite. Ce qui est dur, c'est la suite : la longue montée vers le niveau star, quasiment inaccessible. Juste en dessous, tu trouves Citadel, Millennium ou Man Group, les meilleurs hedge funds du monde, autour de 20 % annualisés, soit à peu près le double d'un investisseur lambda sur des ETF S&P 500. Pour y arriver, il faut de l'infrastructure, des compétences quantitatives, mathématiques et techniques, et très peu de gens y parviennent.
Est-ce que ça en vaut la chandelle ? Oui. 1 000 investis pendant 30 ans à 8 % deviennent environ 10 000. À 20 %, ils deviennent environ 237 000. Les intérêts composés rendent l'écart entre un investisseur moyen et un professionnel énorme.
trading-learning-curve
4. Leçon 3 : les marchés sont une compétition permanente
Ce n'est pas ouvert à tout le monde, parce que les marchés financiers sont une compétition sans fin. Ce que tu cherches à construire, c'est un edge : une stratégie qui fonctionne grâce à un avantage comparatif. Soit tu es prêt à porter un risque que les autres refusent, soit tu as trouvé une divergence de prix entre des actifs que les autres ont ratée.
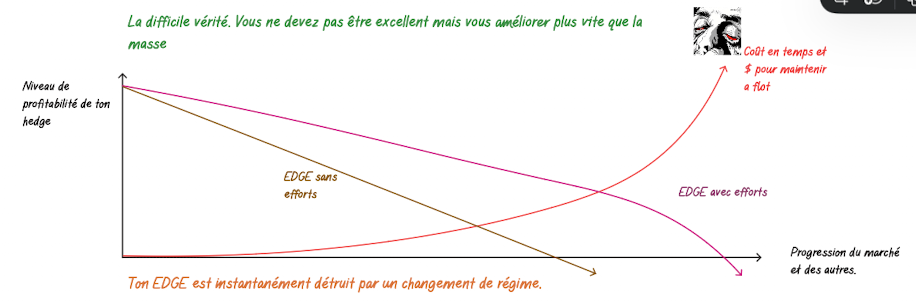
Cet edge est galère à trouver, et une fois que tu l'as, il commence à disparaître. La dure vérité, c'est qu'être excellent ne suffit pas : tu dois t'améliorer continuellement plus vite que la masse. Sans effort, ton edge tend vers le négatif, parce que zéro moins les frais de transaction, c'est négatif. Avec un effort exponentiel en temps et en argent, tu peux le maintenir à flot, mais tôt ou tard il sera disrupté par une nouvelle technologie, un concurrent meilleur que toi, ou quelqu'un qui a trouvé la même chose sur deux autres actions.
Ton edge meurt aussi avec les régimes de marché. Tu étais dans un régime calme avec peu de volatilité, la volatilité explose d'un coup, et ton edge disparaît. Quelqu'un avec une performance parfaitement linéaire dans tous les régimes sur une seule stratégie, ça n'existe pas. Sauf Madoff, et on sait tous comment ça s'est terminé (le film sur son histoire est d'ailleurs excellent).
edge-decay-curve
5. Leçon 4 : tu dois savoir documenter ton edge
Celle-ci n'est pas négociable. Si tu ne sais pas documenter ton edge, mets-le à la poubelle. Ça veut dire que tu es en train de trader de la chance. Si tu ne sais pas dire pourquoi ta stratégie gagne, quel risque est rémunéré, et pourquoi c'est toi qui en profites plutôt qu'un autre, tu n'as pas ta place dans cette industrie. Tu es au casino.
Documenter ton edge, ce n'est pas de la paperasse. C'est ce qui te permet de savoir si un mois perdant est normal ou si la stratégie est cassée, et de décider sereinement quand continuer et quand arrêter.
6. Leçon 5 : le trading est un travail de recherche
Le trading, ce n'est pas prendre du plaisir à faire des gains rapides et spectaculaires sans rien faire, sans compétence, avec une formation de dix heures. Fais ça et tu perdras ton argent comme quelqu'un au PMU. C'est prendre du plaisir à apprendre la finance de marché et à faire de la recherche. La réussite vient ensuite.
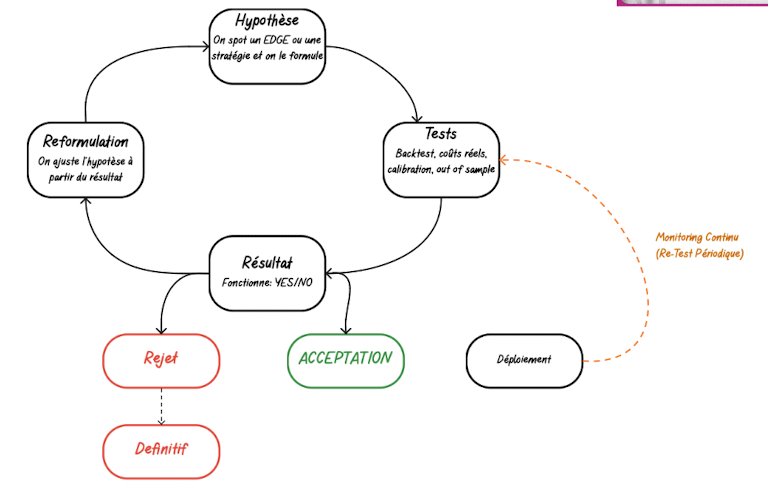
Concrètement, ça veut dire mettre en place une vraie boucle : hypothèse, test, résultat, puis acceptation ou rejet. Si l'idée est rejetée, soit tu la reformules et tu la testes à nouveau, soit tu l'abandonnes définitivement. Chaque stratégie que tu trades doit être passée par cette boucle.
research-process-diagram
7. Leçon 6 : il y a toujours un couple rendement risque
Tu es obligé de mettre du skin in the game, donc de jouer ta peau. Le trading te rémunère du risque : tu es payé pour porter un risque que quelqu'un d'autre ne veut pas porter ou n'a pas les moyens techniques de porter. Chaque risque a donc un rendement.
Garde en tête que plus ton risque est important, plus ta stratégie sera dure à tenir pendant les drawdowns. Ton travail, c'est de l'optimiser pour qu'elle soit au meilleur niveau entre rendement et risque. Et encore une fois, à cause du non-arbitrage, une stratégie sans risque n'existe pas.
8. Leçon 7 : aime le process, pas le résultat
Règle super importante : aime ce que tu fais. Pourquoi ? Parce qu'il y a toujours de la variance dans une stratégie. La variance, c'est la composante qui peut te faire perdre de l'argent malgré une bonne décision, et te faire gagner malgré une décision stupide.
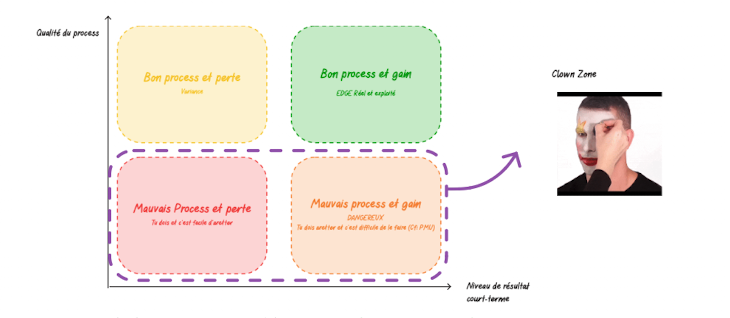
Imagine une matrice simple. Bon process et tu perds : ça peut être la part de variance, la partie de la stratégie où tu dois perdre. C'est vérifiable et quantifiable, donc tu continues à faire confiance à ton process. Bon process et tu gagnes : parfait, ton edge est réel et bien exploité. Mauvais process et tu perds : tu es au casino, et au moins c'est facile d'arrêter après trois pertes d'affilée. Mauvais process et tu gagnes : c'est le cas le plus dangereux, parce que tu vas te prendre pour un génie alors que tu joues et que c'est la variance qui te porte.
Sans bon process, tu n'es pas au bon endroit. Tu veux te situer avec les gens qui font un vrai travail de recherche et qui ont un vrai processus d'investissement, pour être serein avec ce que tu fais au lieu de tout remettre en question en permanence. Amuse-toi d'abord avec le process, et le résultat viendra de lui-même.
process-vs-result-matrix
9. Leçon 8 : le beta et l'alpha, tes deux leviers de performance
Le beta, c'est ta sensibilité à un facteur de risque documenté dans la recherche : les actions, les obligations, le momentum, la value, la croissance, etc. Tu es rémunéré parce que tu portes ce risque. Point barre. C'est accessible à tous.
L'alpha, c'est ce qui reste de la performance de ton portefeuille une fois que tu as retiré l'exposition à tous les facteurs de risque connus : ce que tu gagnes réellement sans être exposé au risque de marché. Idéalement, tu veux surperformer en générant de l'alpha, puisque tu n'ajoutes aucune exposition. En pratique, la plupart des gens surperforment simplement en augmentant leur beta : plus de levier, une meilleure allocation entre facteurs de risque.
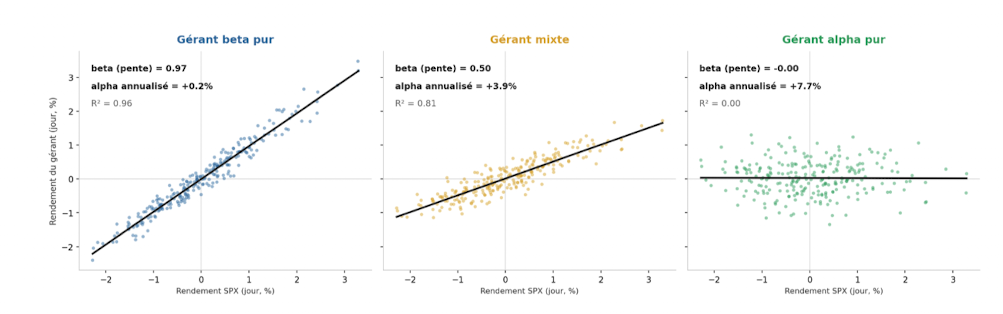
Personnellement, je n'ai pas la prétention de générer de l'alpha de manière permanente sur plein de stratégies. Donc je fais tourner des stratégies quasiment full beta à côté de stratégies purement alpha, décorrélées entre elles. Ensemble, c'est le sweet spot. Visuellement, une stratégie beta pur tracée face au marché donne une droite avec une pente proche de 1. Plus le beta baisse, plus tu tends vers 100 % d'alpha, et le graphique devient un nuage de points aléatoire sans aucun lien avec le marché.
beta-vs-alpha-regressions
10. Leçon 9 : le sizing avant tout
Un bon edge ne survit pas à un mauvais sizing. Si tu sur-leverages une bonne stratégie, elle va échouer. Si tu sous-leverages une bonne stratégie sur un actif peu volatil comme les obligations, elle va échouer aussi, parce que la performance sera ridicule.
Les outils à regarder, ce sont le critère de Kelly et les indicateurs de rendement risque du même type, qui te donnent la taille optimale de chaque stratégie pour maximiser la création de richesse sur le long terme. Sur le S&P 500, le constat est frappant : au-delà d'un levier de 2, tu détruis de la valeur. À un levier de 3, tu perds carrément de la richesse, parce qu'en cas de krach, tu ne t'en relèves jamais.
Pour résumer l'anatomie d'une stratégie : d'abord la recherche pour trouver le signal (quand acheter, quand vendre, quelle exposition, d'où vient l'alpha), puis comment tu sizes, comment tu gères le risque et comment tu exécutes.
11. Leçon 10 : le multistratégie bat le monostratégie
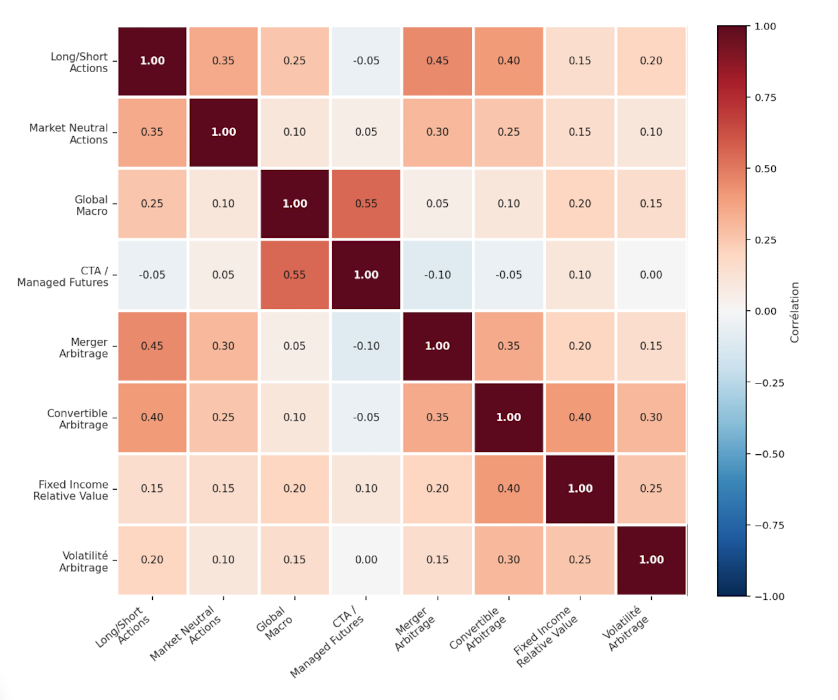
Une fois que tu as une stratégie, un edge que tu sais expliquer et un sizing optimal, la question devient : une stratégie ou plusieurs ? La réponse est facile. Les hedge funds multistratégies qui font tourner plein de stratégies décorrélées font globalement 15 à 20 % par an. Prends trois stratégies avec un ratio de Sharpe de 1 chacune, décorrélées : le Sharpe du portefeuille sera supérieur à 1, parce que la volatilité totale baisse alors que le rendement reste le même.
Mathématiquement, plus tu as de stratégies décorrélées, meilleur est ton Sharpe, et plus tu peux prendre de levier, puisque tu es mieux rémunéré pour chaque unité de risque. De l'autre côté, tu as les purs monostratégies, typiquement un fonds global macro comme Brevan Howard.
Mon analyse personnelle : les fonds monostratégies deviennent souvent célèbres pour un gros coup, shorter les subprimes ou parier contre la Banque d'Angleterre. Une fois célèbres, ils lèvent des encours, et ensuite il ne se passe plus grand-chose. Pendant ce temps, les multistratégies quantitatifs continuent tranquillement à 15 à 20 % par an, rythme de croisière. Mon conseil : tends plutôt vers le multistratégie.
hedge-fund-strategy-correlation
12. Leçon 11 : backteste, mais méfie-toi des trop beaux backtests
Tout ce qu'on vient de dire exige de bons backtests. Si tu ne backtestes pas ta stratégie, tu retombes directement dans la catégorie du trader particulier, et les statistiques y sont brutales : les particuliers perdent de l'argent la plupart du temps. Pourquoi ? Parce que ces chiffres n'incluent que les gens qui jouent au casino sur CFD, forex, day trading et day trading de futures. Des gens sans stratégie, sans edge, sans rien de documenté, qui tracent des lignes sur des graphiques et se convainquent que la variance, c'est leur performance, alors que ce n'est que de la chance.
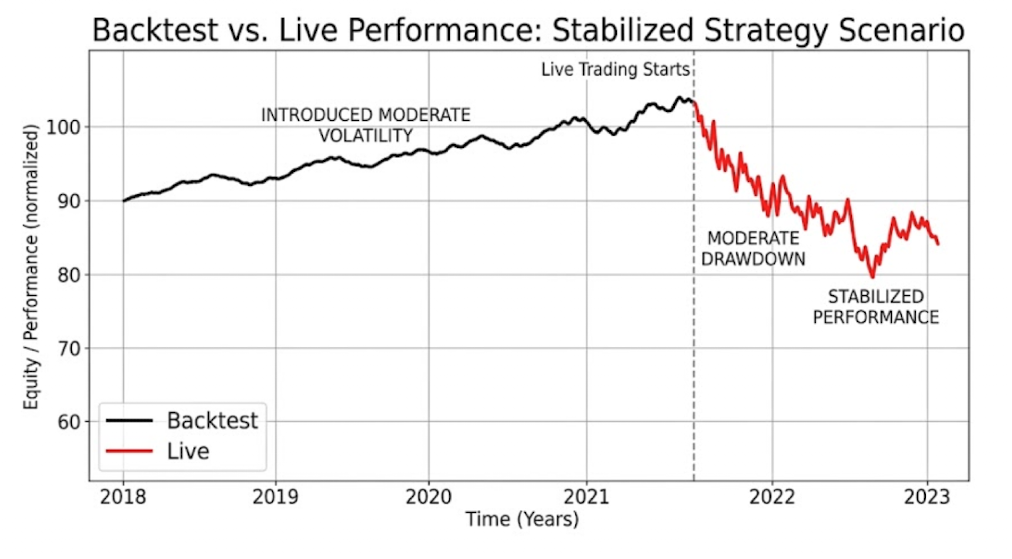
Donc backteste, parce que sans ça tu n'as qu'une intuition. Mais méfie-toi des backtests trop beaux. Un Sharpe à 5 et une equity curve quasi linéaire, ça veut généralement dire overfitting, et une fois en live, rien ne se passera comme prévu. Dans le backtest, tu dois vraiment défoncer ta stratégie : la challenger dans tous les sens, changer les paramètres, vérifier qu'elle fonctionne encore sur de nouvelles données.
backtest-vs-live-overfitting
13. Leçon 12 : déployer, organiser et automatiser
Pour moi, c'est la plus importante. Chaque fois que tu cliques sur un bouton pour trader, tu perds du temps, et ce temps n'est pas consacré à la recherche, qui est l'endroit où tu gagnes réellement de l'argent. Comme je l'ai expliqué, la rentabilité de la plupart des stratégies dépend de l'exécution. Si tu fais du hedging sur options et que tu es mal delta hedgé ou mal vega hedgé, l'alpha généré par ta stratégie diminue. Ça, tu ne peux pas le faire à la main, donc tu dois l'automatiser.
Trader à la main te bloque aussi en monostratégie, parce que personne ne peut gérer 50 stratégies en même temps à la main. Et l'automatisation t'oblige à systématiser tes stratégies et à les rendre à l'épreuve des balles, comparé à quelqu'un qui trade à la main, se trompe une fois sur deux et n'exécute jamais au même endroit.
Quand faut-il le faire ? Le plus tôt possible. Ça simplifie toute ton infrastructure, et coder les concepts fait comprendre des idées mathématiques et financières complexes. Voir un modèle tourner en live dans ton propre code te permet souvent de comprendre des problèmes habituellement réservés aux experts.
14. Bonus : un plan de formation gratuit pour aller plus loin
Ces 12 leçons sont le point de bascule entre un amateur qui fait du gambling et quelqu'un qui a une vraie stratégie d'investissement à long terme. C'est exactement ce que j'applique moi-même, avec les technologies que je développe pour transformer un desk à 50 écrans en algorithmes qui tournent en live.
Je ne vais pas te vendre de formation payante. Sur le Discord lié à ma chaîne, je partage un plan de formation trading complet avec tous les concepts dont tu as besoin, un vrai parcours d'apprentissage que tu peux littéralement leverager avec ton IA préférée, plus la bibliothèque de tous les livres que j'ai lus pour devenir un professionnel des marchés. C'est totalement gratuit. Tu peux aussi m'y poser tes questions, ou réserver un call gratuit avec moi si tu veux coder tes propres algorithmes.
Peut-on vraiment faire 8 à 10 % par an après seulement six mois d'apprentissage ?
C'est un ordre de grandeur réaliste pour un portefeuille d'ETF bien diversifié que tu comprends, pas une garantie. Certaines années seront négatives. L'idée, c'est que le premier niveau, comprendre la macro, les banques centrales et un portefeuille long terme, s'atteint vite, alors qu'aller au-delà prend des années.
Quelle est exactement la différence entre alpha et beta ?
Le beta, c'est le rendement que tu obtiens en portant des facteurs de risque connus comme les actions, les obligations, le momentum ou la value, et il est accessible à tous. L'alpha, c'est ce qui reste une fois toutes ces expositions retirées. En pratique, la plupart des surperformances viennent de plus de beta ou d'un beta mieux piloté, pas d'un vrai alpha.
Quel levier faut-il utiliser ?
Ça dépend du rendement et de la volatilité de la stratégie, c'est pour ça que des outils comme le critère de Kelly existent. Pour illustrer, sur le S&P 500, un levier supérieur à 2 tend à détruire de la valeur à long terme, et autour de 3 un krach peut effacer le portefeuille définitivement. Les stratégies peu volatiles peuvent supporter plus de levier que les stratégies actions.
Pourquoi un très bon backtest échoue souvent en live ?
Généralement à cause de l'overfitting : les paramètres ont été ajustés aux données passées plutôt qu'à un vrai edge documenté. Un Sharpe à 5 ou une equity curve quasi linéaire est un signal d'alerte. Stresse la stratégie en changeant les paramètres et en la testant sur des données hors échantillon avant de lui faire confiance.
Faut-il savoir coder pour commencer le trading ?
Pas pour commencer, un portefeuille d'ETF bien compris ne demande pas de code. Mais pour faire tourner plusieurs stratégies, bien hedger et passer à l'échelle, l'automatisation devient indispensable. Coder tôt t'aide aussi à vraiment comprendre les maths derrière les modèles.
Le plan de formation est-il vraiment gratuit ?
Oui. Le plan de formation complet et la bibliothèque d'ouvrages sont disponibles gratuitement sur le Discord lié à la chaîne. Il n'y a aucune formation payante derrière.