Comment gerer ton risque en trading (la methode institutionnelle)
Quant Trading
Le framework complet que les institutions utilisent a la place des montants fixes et des stop loss naifs : sizing par la volatilite, notionnel ajuste des correlations, limites de VaR et de Conditional VaR, et un mandat de trading ecrit. Avec des chiffres reels : un portefeuille qui passe de 9443 dollars de notionnel naif a 13400 dollars une fois la correlation prise en compte, et un mandat de 20 pourcent de rendement cible pour 10 pourcent de volatilite, soit un ratio de Sharpe de 2.
Antoine
CEO - CodeMarketLabs
2026-09-18
Dans la video precedente, j'ai demonte a peu pres tout ce que le trading retail enseigne sur le risque : le montant fixe par trade, la regle des 2 pourcent, le stop loss traite comme une perte maximale garantie, le levier cache, et tout le folklore psychologique qui va avec. Rien de tout ca ne correspond a la maniere dont le risque est reellement gere dans les institutions, ni par ceux qui tradent de vraies tailles et qui gagnent reellement de l'argent en le faisant. Donc aujourd'hui on construit ensemble le framework qui remplace tout ca, depuis le debut.
Ce que couvre cet article
Pourquoi la taille de position doit venir de la volatilite, jamais d'un montant fixe ou d'un pourcentage fixe.
Un exemple chiffre complet : transformer un budget de risque annuel de 1000 dollars en taille de position et en levier.
Comment la correlation entre actifs change le notionnel que vous pouvez reellement deployer, avec des chiffres reels.
Pourquoi le stop loss classique devient une mauvaise idee des que votre taille devient serieuse, et ce qu'il faut faire a la place.
Comment construire un mandat de trading : rendement cible, volatilite cible, max drawdown, VaR et Conditional VaR.
De quelles donnees vous avez besoin pour faire tourner ce framework, et ou les trouver.
1. Sizer sa position avec la volatilite, pas avec un montant fixe
Sizer une position en fonction de la volatilite signifie que vous ne decidez jamais a l'avance de risquer un montant fixe en dollars, et que vous ne risquez pas non plus un pourcentage fixe de votre compte. Le montant que vous mettez sur un trade, en notionnel, est determine par le risque de cet actif en particulier, mesure par sa volatilite. En pratique, cela veut dire que vous definissez d'abord un budget de risque annuel pour l'ensemble de votre portefeuille ou de votre compte de trading, appelez ca comme vous voulez, c'est exactement la meme chose. Disons que votre budget de risque est de 20 pourcent de votre portefeuille. Toutes vos tailles de position vont ensuite decouler de ce seul chiffre.
Voici comment ca fonctionne avec de vrais chiffres. Prenez un trader avec un petit capital qui demarre. Il fixe une volatilite cible, c'est a dire de combien son portefeuille peut bouger par an, a 20 pourcent de son capital. Cela donne un budget de risque total de 1000 dollars par an : il est pret a voir son portefeuille bouger de 1000 dollars dans un sens ou dans l'autre sur une annee. Maintenant disons qu'il trade uniquement l'EUR/USD, en y mettant 100 pourcent de son capital. Si l'EUR/USD a une volatilite annualisee d'environ 7,7 pourcent, diviser le budget de risque de 1000 dollars par cette volatilite donne un notionnel d'environ 13000 dollars. Comme il s'agit d'un seul actif, il n'y a aucun ajustement de correlation a faire, donc le notionnel final correspond : environ 13000 dollars, pour un levier total de 2,60.
Poussez le budget de risque a 30 pourcent du capital et le notionnel grimpe a environ 19500 dollars, avec un levier proche de 3,90, ce qui commence deja a etre eleve. Poussez le a 50 pourcent, c'est a dire que vous acceptez de voir la moitie de votre capital bouger sur l'annee, et vous arrivez a environ 39000 dollars de notionnel avec un levier proche de 6,51. La taille de position n'est jamais arbitraire. C'est une consequence directe et mecanique du budget de risque que vous avez choisi et de la volatilite de l'actif que vous tradez.
2. La correlation change le budget de risque dont vous disposez reellement
Sizer un seul actif est le cas facile. Des que vous detenez plusieurs positions, la correlation entre les actifs change le notionnel total que vous pouvez deployer pour le meme budget de risque. Prenez un trader avec la meme conviction sur l'EUR/USD et le S&P 500, allouant 50 pourcent du budget de risque a chacun. Si vous sizez les deux de maniere naive, en les traitant comme des risques independants, chacun recoit 500 dollars de risque, pour un notionnel naif total d'environ 9443 dollars combines. Mais l'EUR/USD et le S&P 500 sont tres peu correles. Une fois le notionnel ajuste de cette correlation, avec un facteur d'ajustement d'environ 1,42 dans ce cas, vous pouvez en realite deployer plus de notionnel sur chaque jambe pour le meme risque global. Le total ajuste des correlations ressort a environ 13400 dollars au lieu de 9443.
L'ecart entre ces deux chiffres, c'est tout l'enjeu. Si vous sizez l'EUR/USD et le S&P 500 de maniere naive, comme le font la plupart des frameworks retail, vous laissez environ 295 dollars de budget de risque utilisable sur la table, soit environ 30 pourcent de ce que vous pourriez reellement deployer. Parce que les deux actifs evoluent independamment l'un de l'autre, la position combinee bouge moins que la simple somme des parties le laisserait penser, et votre budget de risque doit refleter ca.
var-cvar-distribution-diagram
L'effet peut aussi jouer dans l'autre sens. Prenez l'EUR/USD a 55 pourcent de conviction et l'USD/CAD a 45 pourcent de conviction, deux paires de devises, ce qui est certes un exemple un peu artificiel puisque le dollar americain est present des deux cotes, mais qui illustre bien le principe. Sizes de maniere naive a 550 dollars et 450 dollars de risque respectivement, le notionnel combine ressort a environ 14512 dollars, plus eleve que dans l'exemple actions simplement parce que les devises sont moins volatiles que le S&P 500. Une fois ajuste des correlations, ce chiffre grimpe a environ 31000 dollars, pour un levier total proche de 6,31. La raison est que l'EUR/USD et l'USD/CAD sont anticorreles : comme le dollar americain se trouve des deux cotes, les deux paires ont tendance a evoluer en sens oppose. Cette correlation negative fait que combiner les deux n'ajoute quasiment aucun risque net, meme si c'est un trade financierement etrange a mettre en place au depart. La lecon generale reste la meme : sizez avec la volatilite de vos actifs et leur correlation entre eux, jamais avec un budget fixe comme 500 dollars par trade quel que soit ce que vous tradez.
3. Oubliez le stop loss, definissez plutot un niveau d'invalidation
La version YouTube du stop loss est simple : on le place sur un niveau technique ou fondamental et on s'y tient quoi qu'il arrive. Ce n'est pas comme ca que ca fonctionne des que votre taille devient reelle. Si vous tenez une position de 200 millions de dollars avec un stop loss pose dans le carnet d'ordres, au moment ou le prix approche de ce niveau vous creez un trou dans le marche. Soit vous subissez un slippage brutal, soit des algorithmes detectent un gros ordre pose a un niveau precis et envoient du volume dans votre sens expres pour le declencher, avant de trader contre vous une fois l'ordre execute. Personne qui tarde de vraies tailles n'utilise de stop naif pose dans le carnet pour cette raison, a moins que l'ordre soit cache et decoupe en plusieurs petites parties.
La veritable approche consiste a toujours avoir en tete un niveau d'invalidation de votre these, et non un stop loss. Si le prix atteint ce niveau, votre these est invalidee et vous sortez, mais vous gerez cette sortie, vous ne laissez pas un ordre naif se faire ecraser par un gap overnight ou une chasse a la liquidite juste au moment ou votre these casse. Vous pouvez meme prevoir la reaction a l'avance : par exemple, si le marche atteint un certain niveau, votre these n'est pas totalement invalidee mais affaiblie, donc vous reduisez la position a la moitie du risque maximum plutot que de la fermer totalement, et vous reduisez encore davantage si besoin.
Le besoin d'un stop loss dur vient generalement de la psychologie plutot que de la strategie : se dire que si sa position vaut 1000 dollars, poser un stop garantit de ne perdre que 1000 dollars. En realite rien ne vous le garantit, et le stop est souvent mal place au depart. Si vous avez besoin d'un stop loss pour dormir tranquille ou profiter de votre vie en tenant une position, c'est le signe que votre sizing est mauvais a la base, pas que vous avez besoin d'un meilleur stop. Corrigez le sizing, avec l'approche par la volatilite vue plus haut, et le besoin d'un stop loss naif dessine sur un graphique disparait en grande partie.
4. Separer le risk management du trading avec un mandat ecrit
Separer la gestion du risque des decisions de trading est vraiment la partie la plus compliquee, et ca reste complexe meme pour des traders professionnels, parce que vous etes juge et partie. Le point de depart est de determiner votre mandat. Par exemple, un mandat peut viser 20 pourcent de rendement annuel avec une volatilite maximale de 10 pourcent par an, ce qui donne un ratio de Sharpe de 2, au niveau de certains des meilleurs hedge funds. Une fois ce mandat pose, le travail consiste a respecter ce budget de risque, en gardant a l'esprit que la volatilite et les correlations ne sont pas constantes et doivent etre reevaluees regulierement.
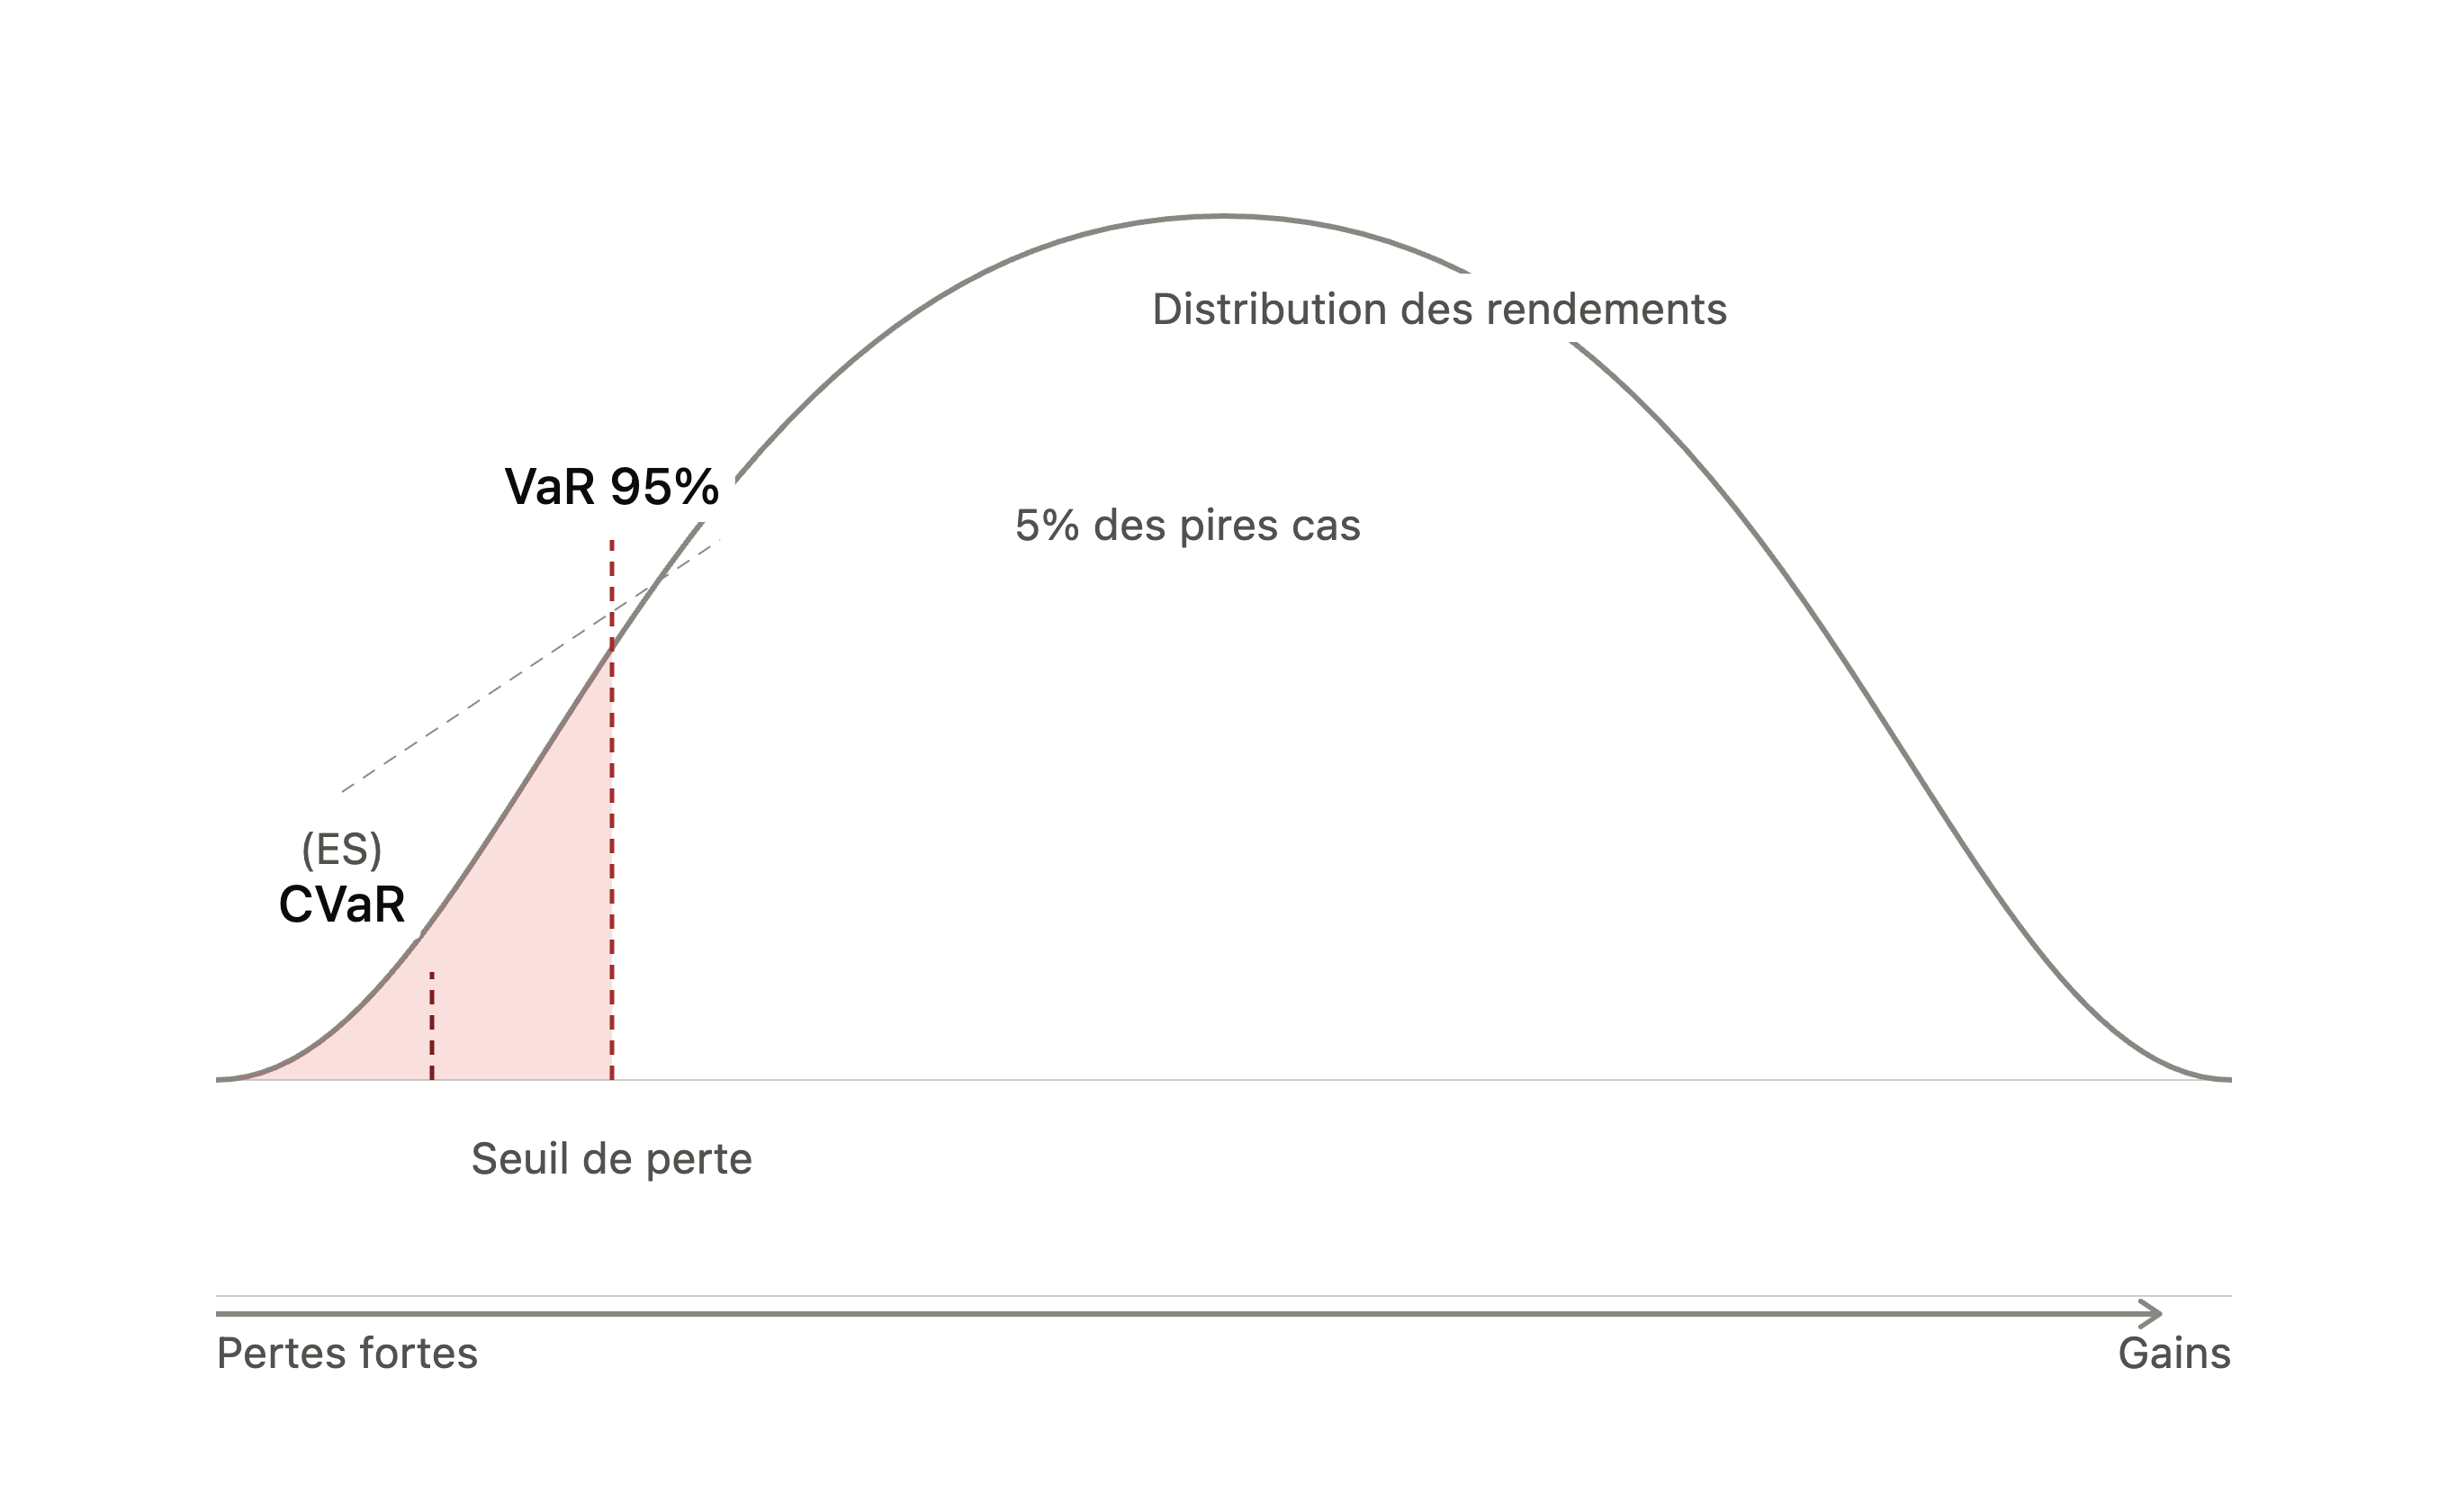
En plus du mandat, fixez un max drawdown pour l'ensemble de la strategie, par exemple 20 pourcent. Si ce niveau est touche, la decision est prise a l'avance plutot que sur le moment : reduire toutes les positions de moitie, ou les couper entierement. Meme logique pour la Value at Risk, la perte maximale que votre portefeuille pourrait subir sur un horizon de temps donne avec une probabilite donnee. Par exemple, une limite de VaR peut stipuler que le portefeuille ne doit pas perdre plus de 15000 dollars sur 10 jours avec une probabilite de 99 pourcent. C'est statistique, donc ca peut etre depasse ; si les modeles etaient parfaits il n'y aurait jamais eu de faillite bancaire. Neanmoins, connaissez votre VaR et reflechissez en vous demandant si ajouter tel trade ou telle position vous ferait la depasser. Si c'est le cas, le trade ne se fait tout simplement pas.
Une troisieme limite a suivre est la Conditional Value at Risk, aussi connue sous le nom d'Expected Shortfall : si votre seuil de VaR est franchi, quelle est la perte moyenne que vous subiriez au dela de ce point. Ce chiffre doit etre suivi sur votre portefeuille en permanence, et la limite fixee ne doit pas etre depassee. En plus de tout ca, fixez des limites par contrat, par instrument, et par classe d'actifs a l'avance, en fonction de la volatilite de chacun, et revisitez ces limites regulierement puisque la volatilite elle meme evolue dans le temps. Par exemple, plafonnez le notionnel total sur les matieres premieres, sur les actions, sur les obligations et sur le forex individuellement, plutot que de traiter tout le portefeuille comme un seul bloc indifferencie.
Ecrivez l'ensemble du mandat une bonne fois pour toutes, proprement, avant de faire quoi que ce soit d'autre. Puis verifiez le tous les jours et avant chaque trade pendant que vous etes en position. Si une limite est depassee, la reponse est simple : reduisez vos positions. C'est reellement plus complexe que la version retail, precisement parce que c'est qualitatif plutot qu'un seul chiffre colle sur un graphique, donc attendez vous a devoir bien y reflechir, en utilisant l'IA ou votre propre experience selon ou vous en etes actuellement.
5. Les donnees dont vous avez reellement besoin
Pour mettre ce framework en pratique il vous faut au minimum un historique de prix pour chaque actif que vous tradez, afin de construire un historique de rendement, daily si vous tradez en daily, sur 5 minutes si c'est votre timeframe, et ainsi de suite. A partir de cet historique de rendement vous pouvez calculer votre Conditional VaR, votre VaR, votre drawdown actuel, et la volatilite realisee de chaque actif, y compris une volatilite realisee glissante sur 30 jours pour decider s'il faut couper une position. Interactive Brokers fournit ce type d'historique si c'est votre broker, Yahoo Finance est une autre source, et pour les actions specifiquement MStock, qui est mon propre outil, donne acces a plus de 30 ans d'historique. Interactive Brokers sort egalement un rapport de Value at Risk directement, vous n'etes donc pas force de le calculer vous meme depuis zero.
Une fois ce pipeline de donnees en place, ecrivez toutes les regles de risque qui s'appliquent a votre strategie ou a votre trading, ce que vous voulez faire et ce que vous ne voulez pas faire, une bonne fois pour toutes. A partir de la vous avez vos metriques, vos limites, votre sizing par actif, et vous savez sizer correctement. A ce moment la vous etes pret a trader et il vous suffit de respecter les limites que vous avez fixees. C'est vraiment aussi mecanique que ca une fois le framework construit.
Faut-il un compte de taille institutionnelle pour que le sizing par la volatilite ait du sens ?
Non, la logique s'applique a toutes les tailles. L'exemple chiffre de cet article utilise un budget de risque annuel de 1000 dollars sur un petit compte. La mecanique est identique que votre budget de risque soit de 1000 dollars ou d'un million, seuls les chiffres de notionnel et de levier changent.
Peut-on vraiment trader sans aucun stop loss ?
Le but n'est pas de supprimer tout controle du risque, c'est de remplacer un stop naif pose dans le carnet par un niveau d'invalidation de these que vous gerez activement, souvent via une reduction partielle plutot qu'une sortie unique et brutale. Si votre sizing est correct au depart, le besoin d'un stop loss naif disparait en grande partie.
Ou trouver les donnees de correlation entre les actifs que je trade ?
Vous pouvez la construire vous meme a partir des historiques de rendement, en utilisant les memes sources que pour l'historique de prix, Interactive Brokers, Yahoo Finance, ou MStock pour les actions, puis calculer une matrice de correlation glissante sur vos actifs tradés.
Quelle est la difference pratique entre la VaR et la Conditional VaR ?
La VaR indique la perte maximale que vous ne devriez pas depasser a un niveau de confiance donne sur un horizon donne. La Conditional VaR, ou Expected Shortfall, indique la perte moyenne que vous subiriez reellement si ce seuil de VaR etait franchi, ce qui est le chiffre qui compte vraiment quand les choses tournent mal.
A quelle frequence faut il recalculer la volatilite et la correlation pour son sizing ?
Regulierement, puisqu'aucune des deux n'est constante. Beaucoup de traders recalculent la volatilite realisee de maniere glissante, par exemple sur les 30 derniers jours, en complement d'une moyenne plus longue, et reevaluent les correlations sur un rythme similaire plutot que de les considerer comme fixes.