Ton risk management ne repose sur rien : pourquoi tout ce que YouTube t'a appris est faux
Quant Trading
Un ancien trader en salle des marches (Societe Generale, HSBC, Lyxor) demonte le risk management retail classique : la regle des 2 pour cent par trade, le sizing en R fixe, le stop loss vu comme une garantie. Tout repose sur un modele de Bernoulli qui ne tient jamais sur les marches reels. Il explique pourquoi le win rate n'est pas stationnaire, pourquoi sizer sans la volatilite n'a aucun sens, pourquoi un stop loss n'est pas une garantie d'execution, pourquoi le levier ne doit jamais dependre de la distance au stop, et comment les desks institutionnels separent vraiment le role de trader et celui de risk manager.
Antoine
CEO - CodeMarketLabs
2026-09-11
Le trading qu'on te vend sur internet ressemble toujours a la meme recette de grand-mere. Deux pour cent de ton compte par trade, defini ton R, pose ton stop loss a l'endroit qui invalide ta these, reste discipline, gere ta psychologie. J'ai travaille plusieurs annees en salle des marches, en portfolio management et en trading, et dans cette video je vais demonter ces concepts un par un. Avant meme de toucher au sizing ou au stop loss, il y a un modele mental sous-jacent qui est completement faux, et tout le reste herite de cette erreur.
Ce que couvre cet article
Pourquoi traiter le trading comme une experience de Bernoulli (une probabilite de gain fixe repetee de facon independante) ne tient pas sur les marches reels.
Pourquoi ton win rate et ton edge ne sont jamais stationnaires, ils apparaissent et disparaissent selon les regimes de marche.
Pourquoi sizer un pourcentage fixe ou un R fixe en dollars sans tenir compte de la volatilite n'a aucun sens entre classes d'actifs.
Pourquoi un stop loss est un niveau de prix, pas une garantie d'execution, et ce qu'un gap fait a cette hypothese.
Pourquoi le levier ne doit jamais dependre uniquement de la distance au stop.
Pourquoi le drawdown est une metrique de risque, pas un evenement psychologique, et comment les institutions separent structurellement le trader du risk manager.
1. L'erreur cachee : le trading n'est pas une experience de Bernoulli
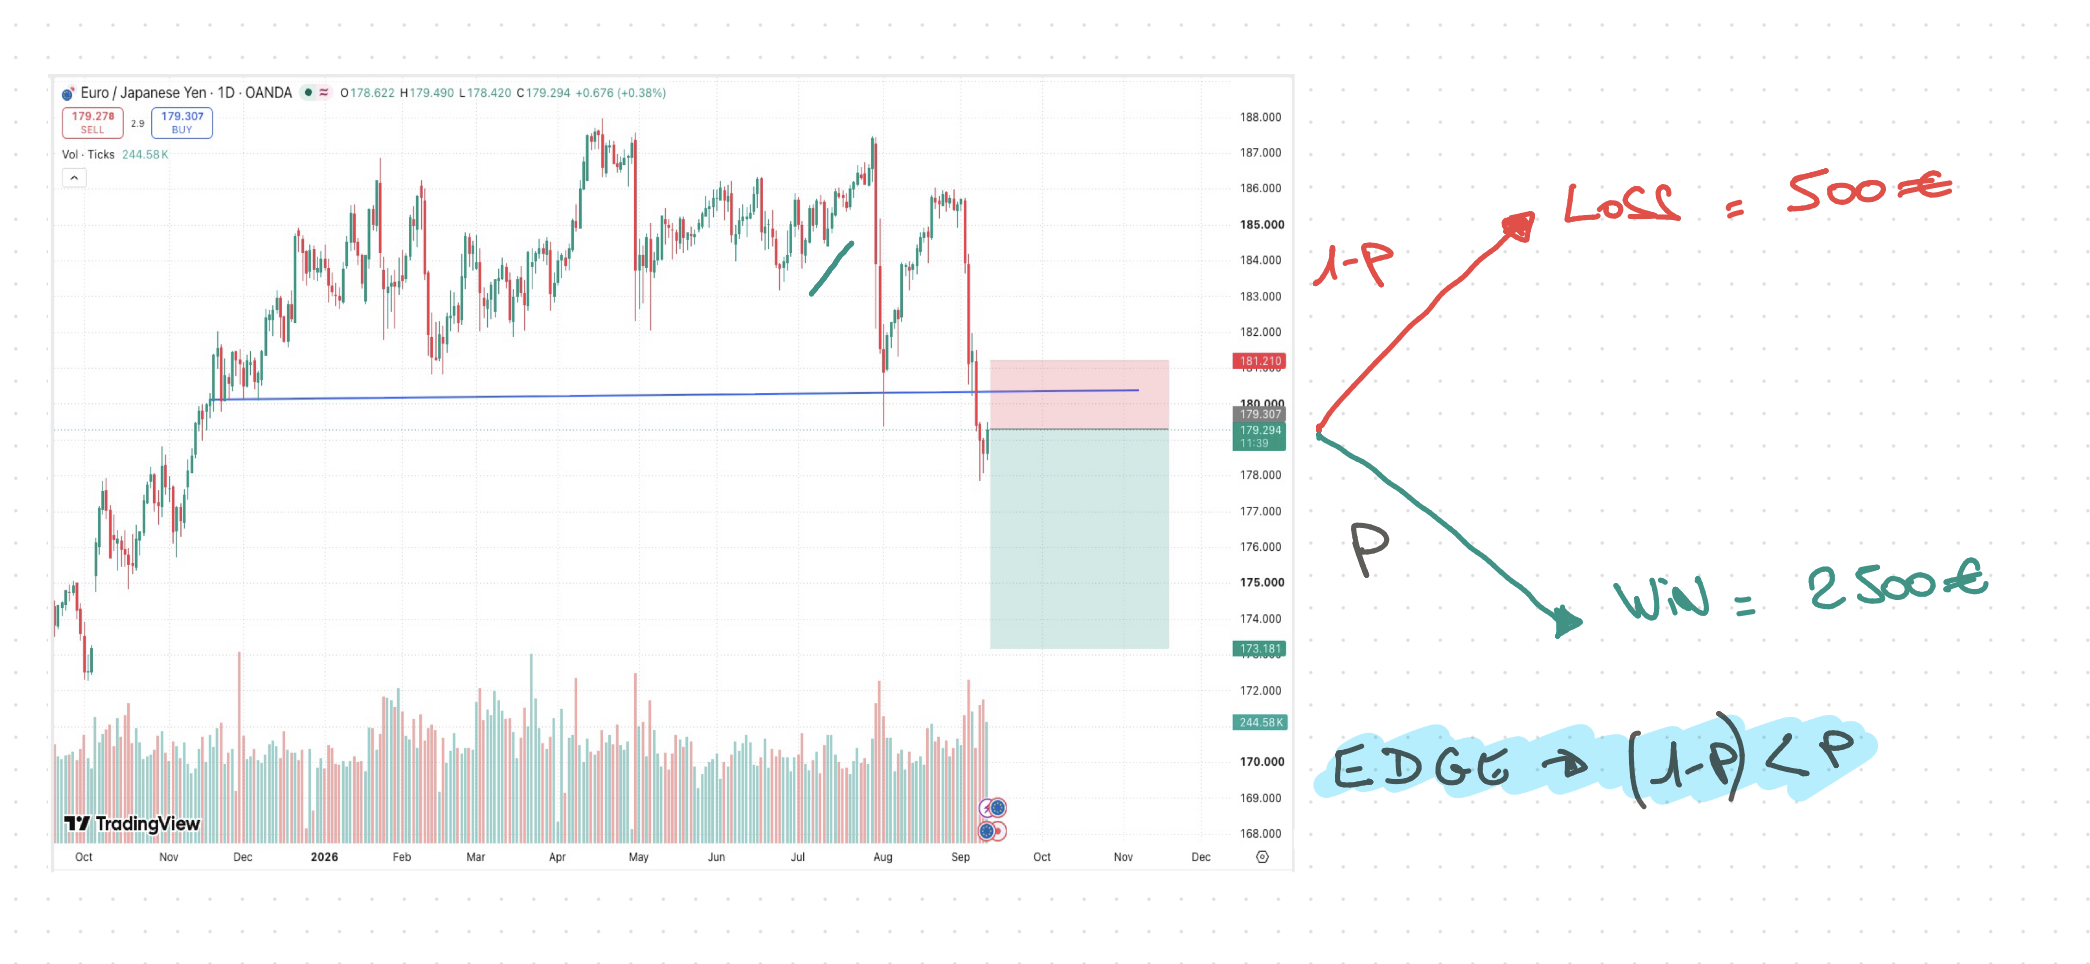
Aucun formateur en ligne ne le dit explicitement, mais c'est sous-jacent a toutes les regles qu'on t'a donnees : les deux pour cent par trade, le stop loss fixe, le calcul de win rate. Tout ca modelise le trading comme une experience binaire simplifiee. Soit tu gagnes, soit tu perds. Tu as une probabilite de gagner et une probabilite de perdre. C'est litteralement une repetition d'experience de Bernoulli. En plus de ca, on te dit que si tu as un edge, ta probabilite de gagner est superieure a ta probabilite de perdre, et que ton gain moyen vaut deux ou trois fois ton risque tandis que ta perte moyenne vaut exactement une fois ton risque, parce que ton stop loss est bien place.
schema-bernoulli
Cette modelisation n'est pas fausse mathematiquement en soi, mais elle ne tient que si deux conditions sont reunies. D'abord, chaque trade doit etre completement independant des autres. Ensuite, la distribution doit rester constante dans le temps, ce qu'on appelle la stationnarite en finance. Aucune des deux conditions n'est jamais reellement respectee. Ta probabilite de gagner ou de perdre sur un setup donne evolue en permanence. Les edges ne sont pas constants, ils apparaissent et disparaissent selon le regime de marche, selon que d'autres acteurs trouvent et arbitragent la meme inefficience, selon des changements structurels invisibles en temps reel. Si tes stats se comportaient vraiment comme sur le schema ci-dessus, gagner de l'argent serait trivial. Et l'hypothese d'independance echoue tout autant, parce que tes trades vont toujours partager une certaine correlation via des variables macro, un evenement geopolitique, ou simplement le fait que des actifs correles bougent ensemble. Considerer le trading et le risk management comme un pile ou face truque en ta faveur, c'est la premiere erreur, et c'est celle qui plombe toutes les regles suivantes sur le win rate et le stop loss qu'on va t'enseigner.
2. Sizer sans la volatilite, ce n'est pas du risk management
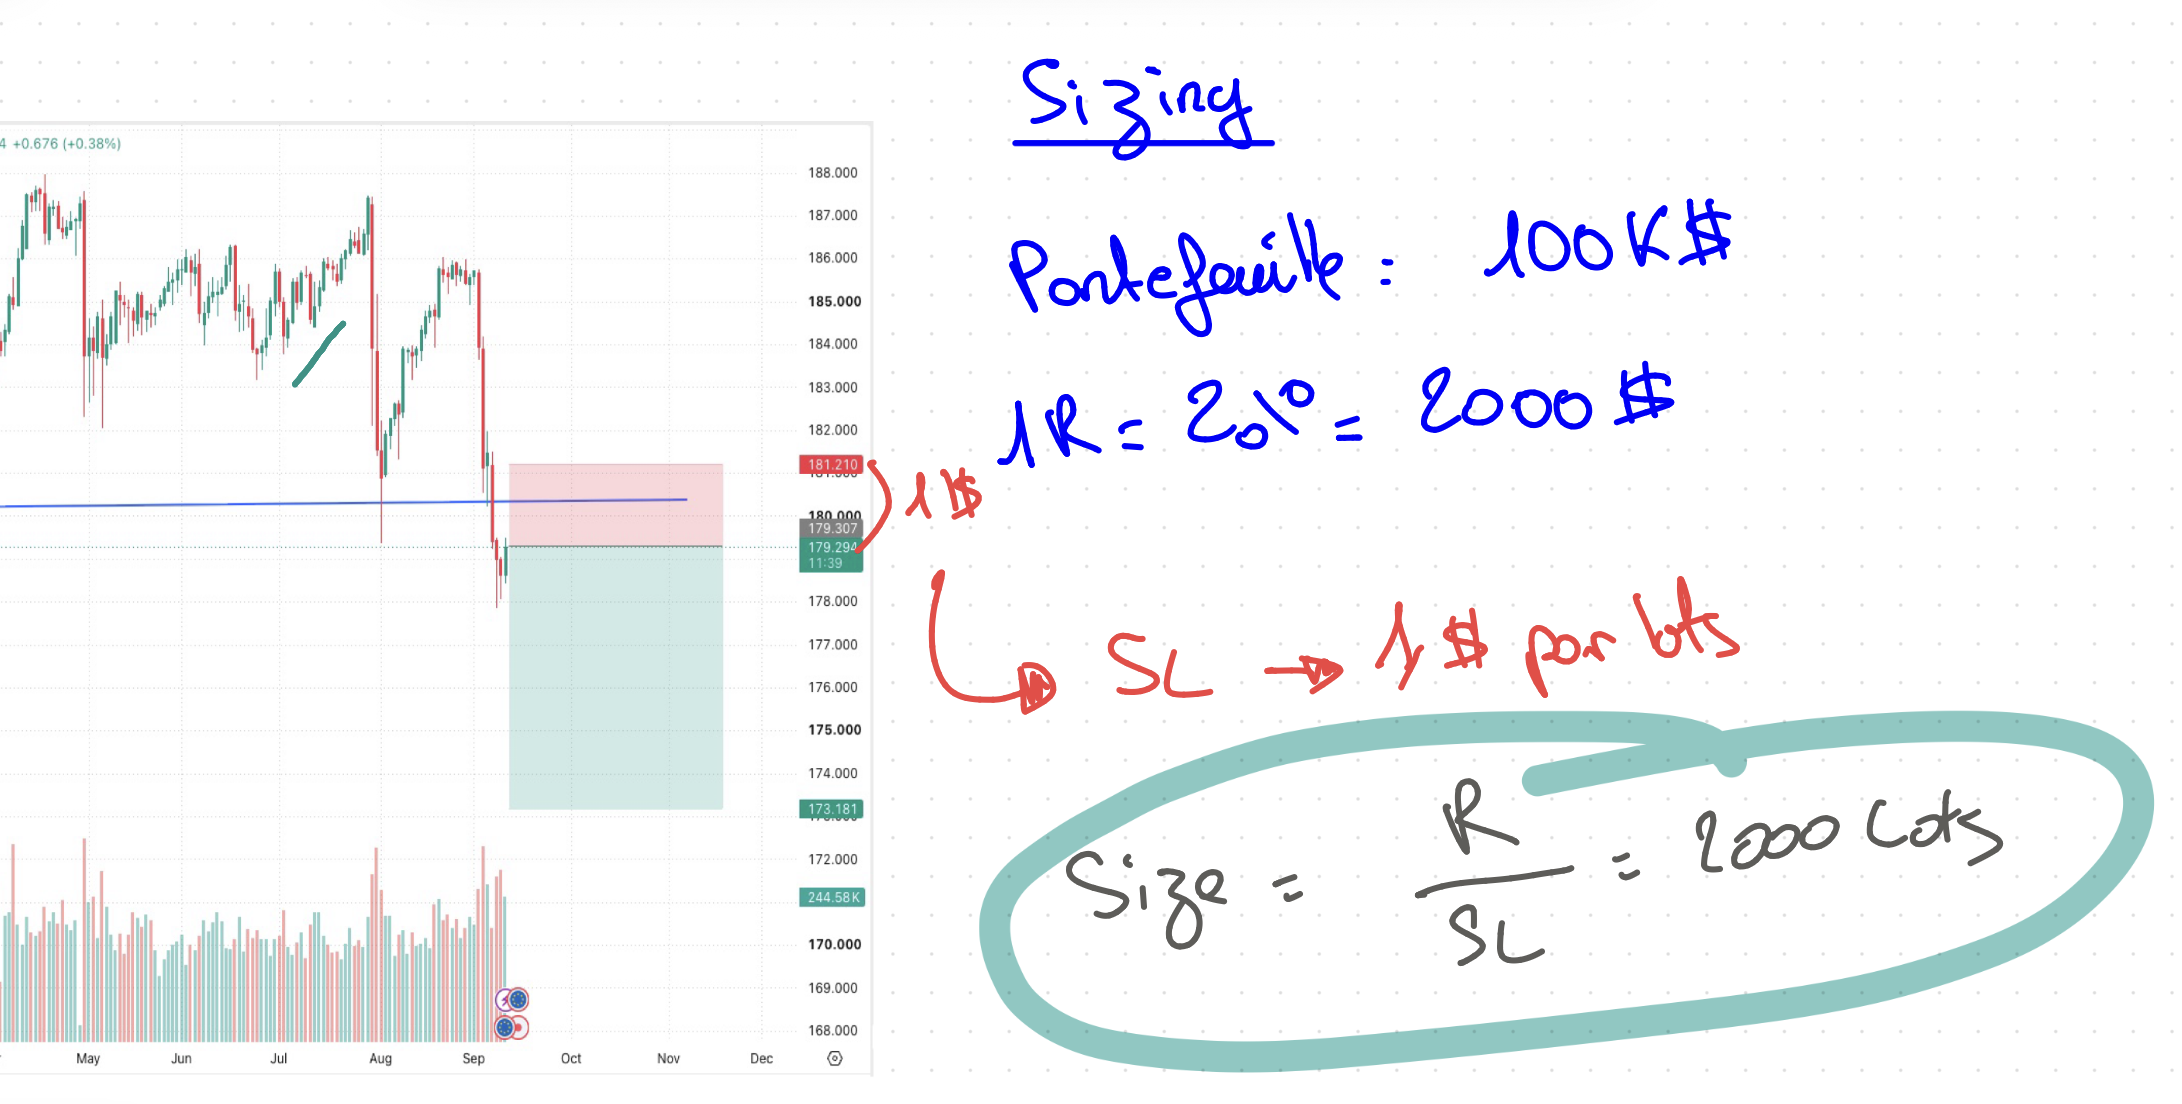
La deuxieme erreur repandue, c'est le sizing de position qui ignore completement la volatilite. Dire deux pour cent de mon book va sur cette position, ou mon R c'est 2000 dollars sur ce trade, revient a traiter tous les actifs comme interchangeables. Ce n'est pas le cas. Chaque classe d'actifs a son propre profil de volatilite, et meme au sein d'une classe les ecarts sont enormes. L'EUR/USD n'est absolument pas aussi volatil que l'USD/BRL. La methode habituelle ressemble a ceci : sizer deux pour cent du portefeuille, placer le stop loss a l'endroit qui invalide vraiment la these, puis diviser le risque en dollars par la distance au stop pour obtenir la taille de position. Ca a l'air correct jusqu'a ce qu'on realise ce que ca implique vraiment : mettre le meme risque en dollars sur une obligation et sur le S&P 500 comme si les deux se comportaient pareil, alors que l'un peut avoir 5 pour cent de volatilite annualisee et l'autre 17.
schema-sizing
Prends le Bitcoin avec environ 60 pour cent de volatilite annualisee, ca se traduit par un mouvement quotidien moyen d'environ 3 pour cent. Si tu le sizes comme un instrument peu volatil, ton stop loss se fait sauter en permanence, le sizing n'a plus aucun rapport avec le comportement reel de l'actif. Fais la meme chose sur un instrument peu volatil et le stop loss devient inutile parce qu'il ne se declenchera quasiment jamais. La seule variable qui compte en matiere de risque, c'est quelle quantite bouge reellement, pas un chiffre en dollars fixe attache a un stop arbitraire. Si cette version simplifiee se vend aussi bien partout, c'est parce qu'elle est facile a enseigner : une perte max claire, un gain clair, pas d'ecart-type, pas de reflexion sur la distribution. Facile a vendre ne veut pas dire que ca fonctionne.
3. Le stop loss n'a jamais ete une garantie
La troisieme hypothese fausse, c'est de croire que ton stop loss sera vraiment execute au prix que tu as fixe. Si les actions gappent a l'ouverture, ou qu'une devise se depeg du jour au lendemain, ton stop loss n'est pas execute la ou tu l'as place, il est execute la ou le marche rouvre. Ce que tu pensais etre une perte controlee de 1000 dollars grace a ton levier et a ton schema binaire gagne-perd peut devenir une perte de 20000 dollars qui liquide ton compte, simplement parce que le marche a traverse ton niveau sur un gap sans liquidite continue entre les deux. Toute cette logique de risk management retail suppose implicitement un monde sans correlation entre classes d'actifs, sans correlation entre instruments au sein d'une meme classe, et des marches continus, sans gap, ou ton stop est toujours execute exactement la ou tu l'as place. Aucune de ces hypotheses ne tient, ce qui explique precisement pourquoi le dispositif s'effondre justement quand ca compte le plus.
4. Le levier ne doit jamais dependre de la distance au stop
Avec cette approche retail, ton levier sur un trade depend d'une seule chose : la distance a ton stop loss. Plus le stop est serre, plus le nominal est gros. Plus le stop est loin, plus le nominal est petit. Ca veut dire que plus ton stop est proche du prix, plus il a de chances d'etre touche, et c'est pourtant exactement le moment ou tu prends le plus de levier. Ca veut aussi dire que sur ton meilleur trade, celui qui a un vrai merite statistique mais un niveau d'invalidation eloigne, tu te retrouves quasiment sans levier, alors que sur un setup mediocre avec un stop serre tu peux leverager de maniere agressive, exactement au moment ou la probabilite de te tromper est plus elevee. Un sizing qui tient vraiment compte de la volatilite et d'autres variables statistiques produit un levier max par actif, un levier max par instrument, et un levier max pour le book dans son ensemble, aucun d'entre eux ne venant de la seule distance au stop.
5. Le drawdown est une metrique de risque, pas un ressenti
La quatrieme distorsion tres repandue en ligne, c'est le drawdown presente comme un moment psychologique dans le parcours du trader. On te dit qu'un drawdown est difficile emotionnellement, qu'il faut faire une pause dans ton trading, que les marches sont parfois simplement imprevisibles. Ce cadrage rate completement le sujet. Le drawdown est une metrique de risque. C'est la perte maximale historique d'un portefeuille, ou du backtest d'une strategie, et elle se decompose generalement en deux statistiques : le maximum drawdown lui-meme, et le time to recover, le temps necessaire pour s'en remettre. Une fois que le drawdown franchit certains seuils, 5, 10, 15 pour cent, ca doit declencher des decisions concretes sur le positionnement a venir, pas une humeur. Les prop firms liquident les comptes a des niveaux de drawdown fixes precisement parce que c'est une limite de risque dure, pas parce que quelqu'un a besoin d'une pause psychologique.
6. Comment les institutions gerent vraiment le risque
Dans une institution, en tant que trader ou portfolio manager, tu opere sous un mandat qui fixe des limites dures : levier maximal, instruments autorises, value at risk maximale, parfois une cible de volatilite annualisee de 10, 15 ou 20 pour cent. Ce mandat est construit et impose par une equipe de risque quantitative separee dont le role est de controler les operations du desk. Le job du trader est simple en principe : faire de l'argent dans les limites de ce mandat. Il n'y a pas de dimension psychologique ici, seulement la question d'etre dans le cadre ou non. Structurellement, le trader est optimiste sur ses propres positions, parce qu'il a construit la these et ne l'aurait jamais ouverte sinon. Le mandat du risk manager est exactement inverse : la survie du book, du desk, de la banque. Son role est de rester en permanence pessimiste, de surveiller chaque limite en continu, value at risk, seuils de drawdown, exposition par instrument et par bucket, et de ramener le trader dans le cadre des qu'une limite est franchie, peu importe a quel point le trader y croit. Un trader n'a jamais la main sur ses propres limites, et etre a la fois son propre risk manager et son propre trader, juger ses propres trades tout en tenant le stylo sur le risque, c'est un conflit d'interet qui serait juge intolerable dans n'importe quelle institution reelle.
En pratique, ca veut dire separer les roles toi-meme : fixer d'abord tes limites, en jouant le risk manager qui definit le cadre a l'avance. Ensuite, separement, jouer le middle office qui revoit chaque trade deja passe par rapport a ces limites. Puis seulement ensuite jouer le trader qui genere et place de nouvelles idees. C'est plus difficile seul qu'au sein d'un desk structure, mais la separation est tout l'enjeu. Rien de tout ca n'est du trading fait de tirages independants repetes avec des probabilites de gain et de perte connues. Un stop loss n'a jamais ete une garantie. Le levier doit venir de tes limites de risque, jamais de la distance au stop sur un graphique. Le sizing doit differer selon l'actif et la classe d'actifs, jamais un montant fixe de 2000 dollars ou 2 pour cent du book. Le drawdown est une metrique de risque, pas une anecdote. Et personne n'est psychologiquement equipe pour etre a la fois son propre trader et son propre garde-fou, de maniere fiable et constante dans le temps.
Ca veut dire que la regle des 2 pour cent est toujours fausse ?
Pas toujours fausse en soi, mais incomplete a elle seule. Un pourcentage fixe par trade ignore la volatilite de l'actif specifique, la correlation avec les autres positions ouvertes, et le fait que ton edge soit meme stationnaire en ce moment. Ca peut etre un point de depart, jamais le cadre complet.
Si les stop loss ne sont pas des garanties, dois-je arreter de les utiliser ?
Non, un stop loss reste un niveau d'invalidation utile pour ta these et pour l'execution automatisee la plupart du temps. L'idee n'est pas de le traiter comme un plafond dur sur ta perte, surtout a travers des gaps ou en conditions illiquides, et de sizer ta position en gardant ce risque de gap a l'esprit.
Comment sizer avec la volatilite sans avoir toute une equipe quant ?
Au minimum, ajuste la taille de ta position de maniere inversement proportionnelle a la volatilite realisee ou annualisee recente de l'actif, plutot que d'utiliser un montant fixe en dollars ou en pourcentage. La prochaine video de cette serie couvre une methode pratique et institutional grade pour le faire.
Un trader solo peut-il vraiment separer les roles de trader et de risk manager ?
Oui, mais ca doit etre deliberé. Definis tes limites de risque et tes regles de sizing avant meme d'avoir une position ouverte, revois tes trades existants par rapport a ces limites sur un rythme fixe, et seulement ensuite cherche de nouveaux setups. Faire les trois a la fois, dans l'instant, c'est la que le conflit d'interet revient.
Pourquoi les prop firms liquident-elles les comptes a un pourcentage de drawdown fixe ?
Parce que le drawdown est traite comme une limite de risque dure, pas une humeur a gerer. Une fois qu'un portefeuille ou un trader franchit un drawdown maximal defini, le cas statistique pour continuer a trader de la meme facon s'est generalement deja effondre.