Comment Investir en Bourse en 2026 : la Méthode Complète d'un Ex-Gérant de Portefeuille
Finance & Macro
Ancien trader puis gérant de portefeuille chez Société Générale, je vous partage la méthode complète que j'utilisais en institution pour construire un portefeuille d'investissement : gestion passive vs active, approche top-down vs bottom-up, panorama des classes d'actifs, détermination de votre niveau de risque via la frontière efficiente, et sélection concrète des titres. De quoi passer de zéro à une allocation cohérente et diversifiée, sans avoir besoin d'être un génie de la finance.
Antoine
CEO - CodeMarketLabs
2026-09-04
On est en 2026, et une chose est sûre : se construire un patrimoine aujourd'hui passe presque obligatoirement par la bourse, que ce soit en actions, en obligations, via des fonds ou des ETF. Le problème, c'est que la majorité des gens n'ont jamais reçu cette culture financière. Ça leur fait peur, ça les stresse, et on leur répète depuis l'enfance qu'investir en bourse c'est comme jouer au casino. Résultat : ils délèguent leur épargne à l'État, à des conseillers ou à des produits financiers qui ne leur rapportent rien. J'ai passé 8 ans en finance de marché, comme trader puis comme gérant de portefeuille à la banque privée de la Société Générale. Dans cet article, je vous donne de A à Z la méthode qu'on utilise en institution pour gérer un portefeuille efficacement, sans prise de tête, avec un niveau de risque qui vous correspond.
Ce que couvre cet article
La différence entre gestion passive et gestion active
Les approches top-down et bottom-up utilisées en institution
Un panorama complet des classes d'actifs (actions, obligations, matières premières, crypto, cash)
Comment déterminer son niveau de risque avec la frontière efficiente
Les erreurs de diversification les plus fréquentes
Trois allocations types selon le profil de risque, et comment selectionner concretement tes ETF, fonds ou titres vifs
1. Gestion passive ou gestion active : le premier choix
La gestion passive est la méthode la plus simple. Historiquement, les actions rapportent entre 8 et 12% par an sur le long terme, les obligations plutôt entre 3 et 5% selon le régime de taux, mais avec un risque bien moindre. Vous construisez un portefeuille qui reflète votre appétence au risque, vous y versez votre effort d'épargne chaque mois en DCA (dollar cost averaging), et vous laissez le temps faire son travail, sans vous poser de questions.
La gestion active, elle, vous demande de prendre vous-même des décisions : sur quoi investir, quand, pourquoi. Elle se divise en plusieurs approches. La première consiste à faire de la gestion active uniquement en ETF, en réallouant du capital entre paniers sectoriels ou géographiques selon le contexte macro. La deuxième, plus pure, consiste à sélectionner un à un des titres vifs (actions, obligations, or physique, contrats futurs). La troisième est un entre-deux : un socle en ETF, complété par une poche de titres vifs pour jouer des convictions personnelles.
La réalité, c'est que la majorité des personnes qui se lancent en gestion active ne font pas mieux qu'un simple ETF sur le S&P 500, l'Eurostoxx 50 ou le MSCI World. Un de mes anciens chefs en banque disait : 'Pour battre le benchmark, il faut d'abord faire le benchmark.' Mon conseil aux débutants : commencez par une gestion passive en ETF adaptée à votre cible de risque, et ne passez au stock picking que si vous développez un vrai intérêt pour l'analyse financière.
2. Top-Down vs Bottom-Up : les deux logiques de la gestion active
Si vous optez pour la gestion active, deux grandes familles de stratégies existent. L'approche top-down part de la macroéconomie et de la géopolitique, puis descend progressivement : classes d'actifs, pays, secteurs, et enfin sélection des entreprises au sein de chaque secteur. C'est une approche en forme de cône, du général au particulier.
L'approche bottom-up fait l'inverse, à la Warren Buffett : on part directement de l'entreprise la plus rentable et la plus performante, sans se soucier au départ du scénario macro ou de l'allocation sectorielle. Une fois les meilleures entreprises identifiées, on les diversifie et on ajuste les pondérations pour rester globalement cohérent avec la répartition sectorielle du monde. Un portefeuille 100% énergie a bien fonctionné pendant certaines périodes de tension géopolitique, mais un choc de -30% sur le baril de pétrole peut le tuer du jour au lendemain.
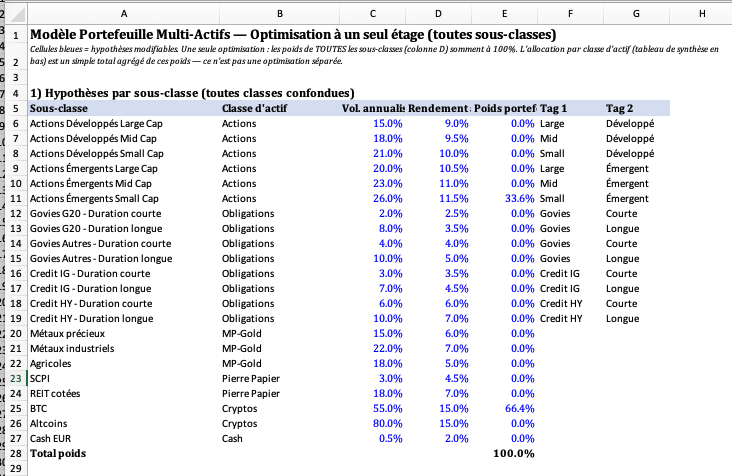
portfolio-optimizer-excel-allocation-result
3. Le panorama des classes d'actifs
Les actions représentent une part du capital d'une entreprise : vous touchez des dividendes (la quote-part des bénéfices) et des plus-values si le cours s'apprécie. À l'intérieur de cette classe, le risque augmente des grandes capitalisations des pays développés (large cap, G10) jusqu'aux small caps de pays émergents. Globalement, les actions offrent une volatilité de 17 à 20% pour un rendement attendu de 6 à 12%.
Une obligation, c'est une part de la dette d'un émetteur : l'entreprise ou l'État vous verse un coupon annuel et vous rembourse le principal à l'échéance. Le prix d'une obligation évolue à l'inverse des taux d'intérêt : si les taux montent, le prix baisse, et inversement. On distingue les émetteurs investment grade (notation supérieure à BBB-) des émetteurs high yield, plus risqués et donc mieux rémunérés. Attendez-vous à un rendement de 3 à 8% pour une volatilité de 6 à 15%.
Viennent ensuite les matières premières (agricoles, énergie, métaux précieux comme l'or et l'argent), l'immobilier papier (foncières cotées, SCPI, qui se comportent souvent comme des obligations mais avec plus de risque), les cryptomonnaies (Bitcoin et altcoins, la classe d'actif la plus volatile), et enfin le cash, qui ne rapporte rien mais sert de réserve pour renforcer vos positions en cas de baisse des marchés.
4. Déterminer son niveau de risque : la frontière efficiente
Pour fixer votre niveau de risque, posez-vous une question simple : de combien suis-je prêt à voir bouger mon portefeuille chaque année, à la hausse comme à la baisse ? Sur un portefeuille de 100 000€, êtes-vous à l'aise avec une variation de 4 000€ ? De 20 000€ ? Cette réponse détermine votre cible de volatilité annualisée.
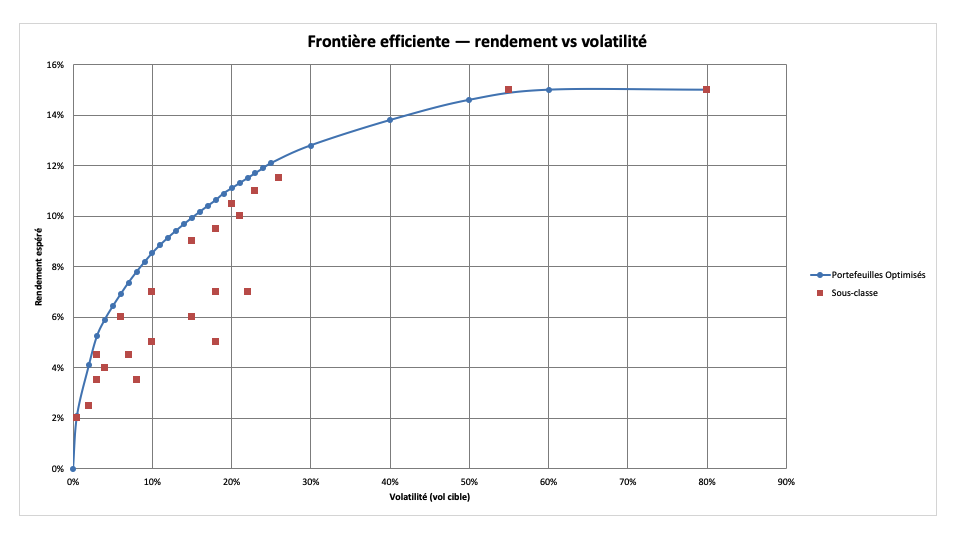
Ce concept s'appuie sur la frontière efficiente, développée par l'économiste américain Harry Markowitz : pour un niveau de risque donné, il existe une allocation optimale qui maximise le rendement espéré. Plus le risque cible est élevé, plus le portefeuille se rapproche des classes d'actifs les plus risquées, avec une espérance de rendement plus importante en contrepartie. Historiquement, le portefeuille optimal se situe autour de 20% de volatilité annualisée pour un rendement espéré d'environ 10%.
efficient-frontier-chart
5. Diversification : les principes et les erreurs les plus fréquentes
La diversification réduit le risque sur le long terme, sans sacrifier beaucoup de rendement. Un portefeuille 100% altcoins affiche environ 80% de volatilité pour 15% de rendement attendu. Ajoutez une part de cash, d'obligations ou d'actions, et le risque retombe autour de 25%, avec un rendement toujours compris entre 8 et 10%. La diversification doit porter sur les classes d'actifs, les zones géographiques, les secteurs, et les instruments.
Trois erreurs reviennent sans cesse. Premièrement, croire qu'on est diversifié parce qu'on détient plusieurs ETF (MSCI World, S&P 500, Nasdaq) alors qu'on se retrouve avec plus de 80% d'exposition aux US et près de 50% à la tech. Deuxièmement, le biais domestique : investir uniquement dans les entreprises qu'on connaît près de chez soi. Troisièmement, croire qu'on est diversifié sans connaître l'exposition réelle des entreprises : Nvidia (semi-conducteurs) et Vistra (fournisseur d'électricité) semblent non corrélées, mais Vistra alimente les data centers, donc son cours suit largement celui de la tech.
En cas de crash, les corrélations entre entreprises tendent vers 1 : tout baisse ensemble. Un portefeuille mal diversifié avec beaucoup de lignes peut donc être pire, et plus coûteux en frais, qu'un portefeuille concentré sur quelques titres réellement bien diversifiés.
6. Trois allocations types selon le profil de risque
Pour illustrer, voici trois profils construits avec un optimiseur sous contraintes (Bitcoin plafonné à 5%, or et cash plafonnés à 10% chacun) que vous pouvez retrouver en fichier téléchargeable sur cet article. Mireille, 85 ans, cherche à préserver son capital et le transmettre. Avec une cible de 4% de volatilité, son allocation optimale ressort à environ 14% de large caps, 10% d'actions développées, 4% d'actions émergentes, 40% de govies, 15,9% de crédit investment grade, un peu de high yield, 3,3% d'or et 1% de Bitcoin, pour un risque final de 5,3%.
Thierry, 50-55 ans, encore prudent, vise une cible de 6 à 6,5% de volatilité. Son allocation optimale bascule vers environ 30% d'actions et 52% d'obligations agrégées. À l'opposé, un investisseur averti de moins de 50 ans, prêt à viser 16% de volatilité, se retrouve avec 91% d'actions, 3,4% d'obligations longue duration et 5% de crypto. Trois profils, trois allocations radicalement différentes, mais toutes cohérentes avec leur niveau de risque cible.
7. Sélectionner concrètement vos titres
Si vous investissez en ETF ou en fonds, commencez par le catalogue proposé par votre banque. Pour les ETF, Black Rock (iShares) et Amundi (qui a repris les anciens ETF Lyxor) sont deux références solides, l'un plutôt américain, l'autre plutôt français. Les frais restent contenus, généralement jusqu'à 0,50% par an sur les classes d'actifs les plus exotiques. Pour les fonds, Morningstar propose un classement par étoiles utile pour comparer les fonds au sein d'une même catégorie, particulièrement sur les obligations où l'offre en ETF est plus limitée.
Si vous faites du titre vif, il vous faut un bon outil d'analyse : historique de 20 à 30 ans sur les valorisations, les ratios, les bilans, un screener pour filtrer les valeurs selon vos critères, et un accès aux idées d'investissement. C'est typiquement ce que propose Mindstk, le logiciel que j'ai contribué à cofonder et que j'utilise au quotidien, avec un accès aux données via IA pour creuser rapidement une entreprise. D'autres outils existent comme Investing (moins complet sur le fondamental) ou Simply Wall Street (plus accessible mais moins fourni en analyse écrite).
Pour les obligations, la donnée est plus difficile d'accès. Trading Economics, World Government Bonds ou Fred (la Fed de Saint-Louis) sont de bonnes sources macro, mais demandent du retraitement. Sur le risque de crédit, un courtier comme Interactive Broker donne accès à la notation, aux taux et à la duration ; pour aller plus loin, il faut analyser vous-même l'endettement et le ratio dette/free cash flow de l'émetteur, idéalement avec l'aide de l'IA.
Faut-il choisir entre gestion active et gestion passive, ou peut-on combiner les deux ?
Vous pouvez tout à fait combiner les deux : un socle en gestion passive (ETF diversifiés selon votre cible de risque) complété par une poche en gestion active pour exprimer des convictions personnelles sur certains titres. C'est d'ailleurs l'approche la plus courante chez les investisseurs qui développent progressivement un intérêt pour les marchés.
Combien de temps faut-il pour maîtriser la gestion active ?
Il n'y a pas de délai fixe : la gestion de portefeuille est une discipline profonde qui demande des années de pratique sur l'analyse macro, sectorielle et fondamentale. La majorité des investisseurs particuliers ne battent pas un simple ETF, donc il vaut mieux commencer en gestion passive et ne monter en compétence que si un vrai intérêt se développe.
Qu'est-ce que la frontière efficiente concrètement ?
C'est la courbe qui représente, pour chaque niveau de risque, l'allocation qui maximise le rendement espéré, selon les travaux de Harry Markowitz. Un actif situé en dessous de cette courbe n'est pas efficient : il existe une autre allocation qui offre plus de rendement pour le même risque.
Est-ce risqué d'avoir plusieurs ETF différents ?
Avoir plusieurs ETF ne garantit pas la diversification. Un portefeuille avec un ETF MSCI World, un S&P 500 et un Nasdaq peut se retrouver avec plus de 80% d'exposition aux États-Unis et près de 50% à la tech, ce qui est loin d'être diversifié malgré l'apparence.
Quelle part de Bitcoin ou de crypto dans un portefeuille diversifié ?
Dans les exemples présentés, la contrainte utilisée est de maximum 5% de Bitcoin, notamment pour les profils les plus averses au risque où l'allocation optimale tourne plutôt autour de 1%. Les profils plus agressifs peuvent monter jusqu'à cette limite de 5%.
Comment savoir si mon portefeuille est réellement diversifié ?
Il faut regarder l'exposition réelle sous-jacente de chaque titre, et pas seulement son étiquette sectorielle. Deux entreprises apparemment différentes peuvent être fortement corrélées si leurs revenus dépendent du même moteur économique, comme la tech pour les fournisseurs d'électricité des data centers.